



Но если кредитов несколько, ситуация становится сложнее. Изменение условий по одному займу не решает проблему в целом: обязательства перед другими банками и микрофинансовыми организациями сохраняются, а общая долговая нагрузка может по-прежнему превышать финансовые возможности человека.
Именно эту проблему призван решать механизм коллективного урегулирования задолженности. Его принципиальное отличие заключается в том, что финансовая ситуация заемщика рассматривается не по каждому кредиту отдельно, а комплексно с учетом обязательств перед несколькими кредиторами.
С 1 июля 2026 года такой механизм реализован через цифровую платформу Finkelisim.kz, работающую по принципу "единого окна".
Подробнее рассказал Александр Терентьев, директор Департамента социальных проектов и повышения финансовой грамотности Агентства РК по регулированию и развитию финансового рынка.
От отдельных обращений к общей процедуре
Раньше заемщику с несколькими проблемными кредитами приходилось взаимодействовать с каждым кредитором отдельно. Один банк мог согласиться изменить график, другой - предложить собственные условия, третий продолжить взыскание. В итоге даже реструктуризация одного или нескольких займов не всегда приводила к снижению общей долговой нагрузки до приемлемого уровня.
Коллективное урегулирование предполагает другой подход. Заемщик подает одно заявление через Finkelisim.kz, после чего сведения о его обязательствах рассматриваются в рамках общей процедуры.
При этом механизм доступен при соблюдении установленных критериев. Просрочка должна составлять 90 и более календарных дней, задолженность должна быть как минимум перед двумя кредиторами, а ее совокупный размер - от 150 до 1 600 МРП. В 2026 году это от 648 750 до 6 920 000 тенге.
Механизм ориентирован на потребительские беззалоговые банковские займы и микрокредиты.
Какие обязательства не участвуют в процедуре
Само наличие нескольких кредитов и длительной просрочки еще не означает автоматического участия в коллективном урегулировании.
В процедуру, в частности, не включаются ипотечные и автомобильные займы, кредиты и микрокредиты, связанные с предпринимательской деятельностью, а также займы, оформленные мошенническим путем.
Отдельные ограничения предусмотрены для обязательств, по которым заемщику предоставлена отсрочка в связи с прохождением срочной воинской службы, задолженности, уже урегулированной в рамках медиации, а также случаев, когда в отношении заемщика применяются процедуры восстановления платежеспособности или банкротства.
Поэтому перед подачей заявления важно оценивать не только продолжительность просрочки и общую сумму долга, но и вид каждого обязательства и его текущий статус.
Что происходит после подачи заявления
Цифровая платформа в данном случае выполняет не просто функцию приема обращения. После регистрации, подтверждения личности и подачи заявления Finkelisim.kz получает необходимые сведения из кредитных бюро и проверяет соответствие заемщика установленным критериям. На основании полученных данных определяется перечень обязательств, которые могут участвовать в коллективном урегулировании.
Затем информация передается кредиторам. Каждый из них проверяет и подтверждает сведения по своей части задолженности.
В результате формируется общая картина долговой нагрузки заемщика. Именно это является одной из ключевых особенностей механизма: обязательства рассматриваются не изолированно, а во взаимосвязи друг с другом.
При этом важно понимать, что сама платформа не принимает за кредиторов решения об условиях погашения. Ее задача - обеспечить цифровое взаимодействие участников, обмен необходимыми сведениями и проведение процедуры в рамках единого процесса.
Единый график - не новый кредит
Если заемщик соответствует установленным требованиям и сторонам удается согласовать условия урегулирования, формируется единый график погашения задолженности.
Для большинства участников срок погашения может составлять до пяти лет, а для социально уязвимых категорий граждан и получателей адресной социальной помощи до семи лет.
Здесь важно разграничивать коллективное урегулирование и рефинансирование.
При рефинансировании, как правило, оформляется новый заем, за счет которого погашается существующая задолженность. При коллективном урегулировании нового кредита не возникает. Обязательства перед каждым кредитором сохраняются, однако для их погашения устанавливается единый согласованный порядок.
Платежи распределяются между кредиторами пропорционально размеру задолженности. Таким образом, речь идет не просто об объединении нескольких дат платежей в одну, а о попытке выстроить общий порядок погашения с учетом всей долговой нагрузки заемщика.
Новый график должен быть выполнимым
После согласования условий заемщик получает необходимые документы, включая единый график погашения и соглашения с кредиторами. На их подписание предоставляется 72 часа.
Это один из наиболее важных этапов процедуры. До подписания необходимо внимательно проверить размер задолженности, сумму платежа, срок погашения и другие условия.
Главный ориентир здесь - не только то, насколько новый платеж меньше прежних совокупных платежей, но и сможет ли заемщик выполнять его регулярно с учетом своих доходов и обязательных расходов. Если документы не подписаны в установленный срок, заявление считается отозванным.
После заключения соглашений кредиторы приостанавливают взыскание задолженности по кредитам, включенным в коллективное урегулирование. Однако это не означает прекращения самих обязательств.
Еще раз отмечу, что коллективное урегулирование не списывает долг и не освобождает от его погашения. Если заемщик впоследствии перестает выполнять согласованный график и просрочка достигает установленного правилами срока, кредитор вправе возобновить взыскание в предусмотренном законодательством порядке.
Именно поэтому устойчивость нового графика имеет принципиальное значение.
Платить за доступ к процедуре не нужно
Для заемщика участие в коллективном урегулировании является бесплатным, за исключением услуг медиатора. При этом до 1 января 2027 года расходы на услуги медиатора покрываются за счет банковского и микрофинансового омбудсманов.
На этом фоне особого внимания требуют предложения различных посредников, которые обещают за отдельную плату ускорить рассмотрение заявления, обеспечить участие в программе или гарантировать положительный результат.
Такие обещания не меняют установленных правил. Соответствие заемщика критериям определяется на основании данных о его задолженности и предусмотренных процедурой требований. Посредник не может изменить эти критерии или гарантировать решение кредиторов.
Кроме того, использование услуг неизвестных посредников создает дополнительный риск передачи персональных и финансовых данных. Не следует сообщать третьим лицам SMS-коды, реквизиты банковских карт, данные для входа в личные кабинеты и другую конфиденциальную информацию.
Если критерии не подходят
Коллективное урегулирование - один из механизмов работы с проблемной задолженностью, но не единственный.
Если заемщик не соответствует критериям Finkelisim, в зависимости от обстоятельств он может обратиться непосредственно к кредитору за изменением условий действующего займа. Возможные варианты реструктуризации рассматриваются индивидуально и могут предусматривать изменение графика, срока, размера платежей и другие меры.
Если урегулировать вопрос непосредственно с кредитором не удалось, законодательством предусмотрены механизмы обращения к банковскому или микрофинансовому омбудсману.
Отдельно существуют процедуры восстановления платежеспособности и банкротства граждан. Однако у каждого из этих инструментов свои основания и правовые последствия. Поэтому наличие просрочки само по себе не должно автоматически восприниматься как основание для выбора наиболее радикального варианта.
Перед обращением через Finkelisim важно проверить основные условия: наличие просрочки 90 дней и более, задолженности минимум перед двумя кредиторами, соответствие общей суммы диапазону от 150 до 1 600 МРП, а также возможность включения конкретных обязательств в процедуру.
Но есть еще один критерий, который никакая цифровая система не способна определить вместо самого заемщика: какую сумму он действительно сможет направлять на погашение задолженности каждый месяц.
Перед подписанием нового графика стоит заново оценить семейный бюджет: обязательные расходы, другие финансовые обязательства и необходимый резерв на непредвиденные ситуации. Согласованный график имеет смысл только в том случае, если его можно выполнять не один или два месяца, а на протяжении всего установленного срока.
Коллективное урегулирование не отменяет задолженность. Его значение в другом - перейти от разрозненного решения проблем по отдельным кредитам к согласованному порядку погашения обязательств перед несколькими кредиторами.
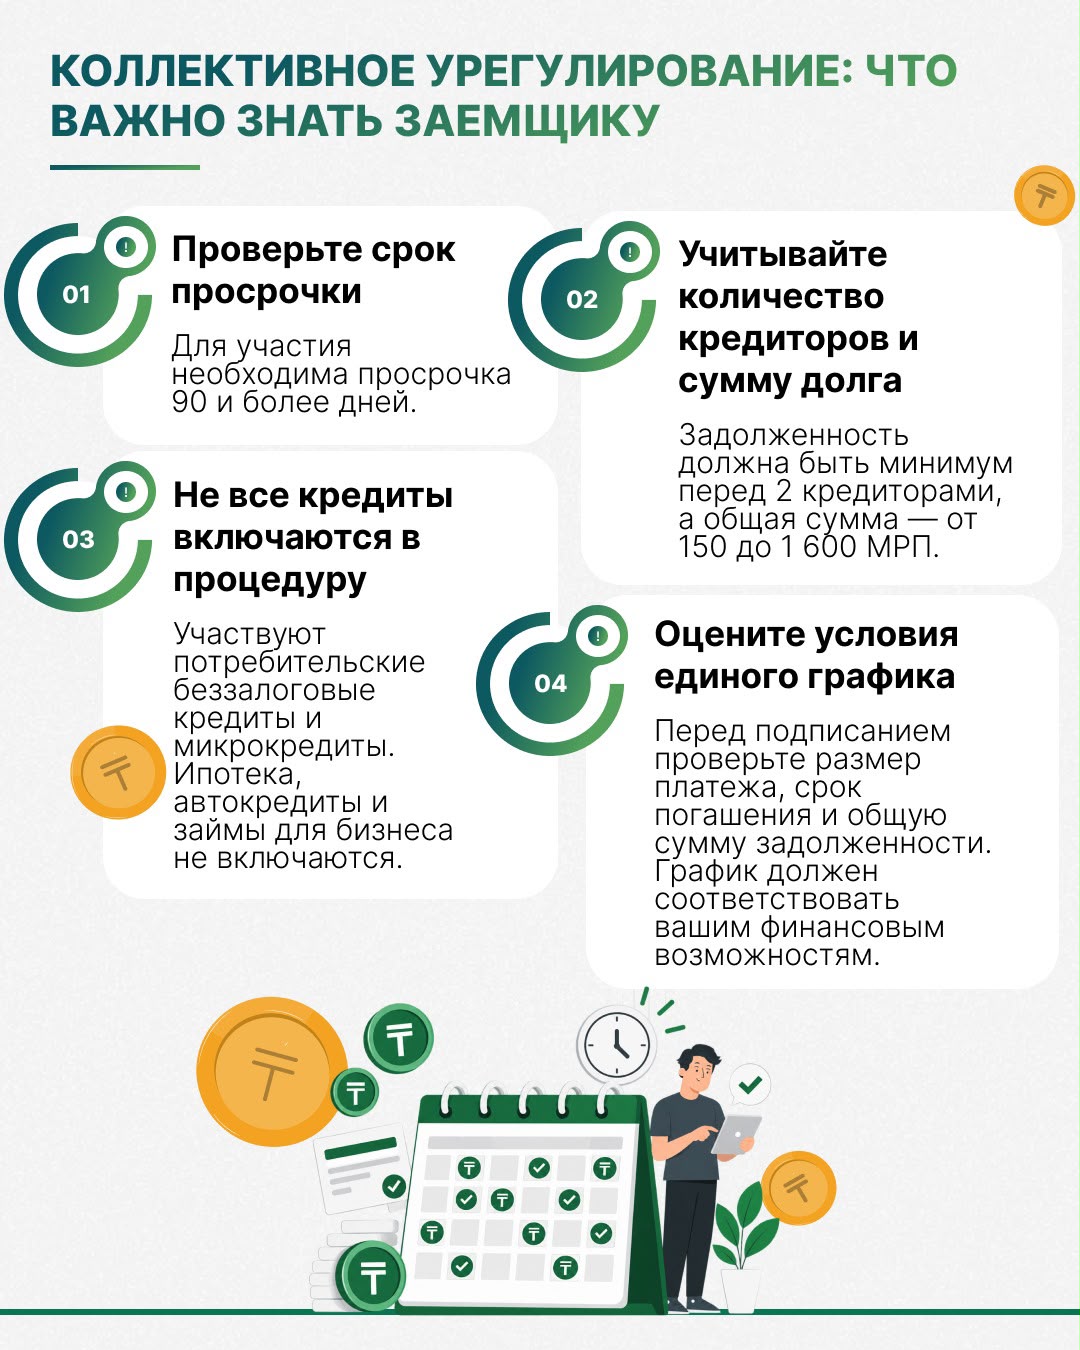
Фото: AI Atameken Business
Мнение редакции может не совпадать с мнением автора


