



Но постепенно появляются инструменты, которые меняют саму логику защиты: не только реагировать на последствия, но и заранее ограничивать возможность совершения определенных действий от вашего имени.
Один из таких инструментов - сервис "Добровольный отказ от получения банковских займов, микрокредитов", более известный как "Стоп-кредит". С его помощью человек может самостоятельно установить запрет на оформление новых банковских займов и микрокредитов на свое имя.
И востребованность такой возможности уже хорошо видна по цифрам. По данным АО "Первое кредитное бюро", с 2024 года по сентябрь 2026 года сервисом воспользовались 7,3 млн граждан.
Подробнее рассказал Александр Терентьев, директор Департамента социальных проектов и повышения финансовой грамотности Агентства РК по регулированию и развитию финансового рынка.
Почему защита заранее становится важнее
Сегодня персональные данные сопровождают практически любое действие в цифровой среде. Мы регистрируемся в сервисах, совершаем покупки онлайн, пользуемся банковскими приложениями, государственными услугами, отправляем документы работодателям и другим организациям.
Полностью исключить риск попадания отдельных сведений к третьим лицам сложно. Причиной может стать фишинговый ресурс, взлом аккаунта, утечка информации или социальная инженерия, когда человек сам сообщает злоумышленникам необходимые данные.
Причем последствия не всегда возникают сразу. Если после подозрительного разговора или перехода по сомнительной ссылке деньги остались на счете, это еще не означает, что риск исчез. Полученные сведения могут попытаться использовать позднее.
Именно здесь меняется подход к безопасности. Человек не обязательно должен ждать момента, когда кто-то попытается воспользоваться его данными. Если в ближайшее время кредит не нужен, можно заранее ограничить возможность его оформления.
Что меняет "Стоп-кредит"
После подключения сервиса в кредитной истории появляется отметка о добровольном отказе от получения банковских займов и микрокредитов. Банки и микрофинансовые организации получают эту информацию при обращении в кредитные бюро и должны учитывать ее при рассмотрении заявки.
Запрет устанавливается бесплатно и действует бессрочно, пока сам гражданин не решит его снять.
Это особенно актуально, если человек потерял документы, отправил их копию неизвестному "работодателю", вводил персональные сведения на подозрительном сайте или после общения с незнакомцем понял, что мог сообщить лишнюю информацию.
Но, на мой взгляд, важна другая сторона этого инструмента: для его подключения необязательно сначала столкнуться с подозрительной ситуацией. Если человек не собирается в ближайшее время оформлять кредит или микрокредит, запрет можно установить просто как дополнительную меру финансовой безопасности.
Это не просто отметка в кредитной истории
Здесь есть принципиальный момент. Добровольный отказ - не уведомление о том, что человек пока не хочет брать кредит.
При наличии действующего запрета финансовая организация должна отказать в предоставлении нового банковского займа или микрокредита. Если заем все же был оформлен без согласия гражданина при действующем запрете, задолженность по нему подлежит списанию.
При этом у механизма есть границы. Запрет не распространяется на ломбарды и другие организации, которые не используют данные кредитных бюро при оценке заемщиков.
Поэтому воспринимать "Стоп-кредит" как абсолютную защиту от любых финансовых рисков было бы неправильно. Это один конкретный барьер против оформления определенных видов займов на имя человека.
Поставить запрет и снять его, когда понадобится кредит
Еще одно преимущество сервиса - решение остается за самим человеком.
Установить добровольный отказ можно через портал eGov.kz или мобильное приложение eGov Mobile. Услуга бесплатная. Если позднее возникнет необходимость оформить кредит, запрет можно снять самостоятельно.
По сути, человек получает возможность управлять доступностью кредитования на свое имя: пока заем не нужен действует ограничение, когда необходимость возникает, то его можно отменить.
И здесь важно не забывать еще об одном правиле: подключать и отключать сервис следует самостоятельно через официальные цифровые ресурсы.
Когда защитный сервис становится частью мошеннической легенды
Есть определенный парадокс: чем известнее становится инструмент финансовой безопасности, тем выше вероятность, что его название начнут использовать сами мошенники.
Человеку могут позвонить и сообщить, что на его имя якобы прямо сейчас пытаются оформить кредит, а затем предложить "срочно подключить Стоп-кредит". Следующий шаг — ссылка, просьба назвать SMS-код, предоставить доступ к телефону или оплатить "подключение услуги".
Поэтому важно помнить простую вещь: "Стоп-кредит" подключается бесплатно и самостоятельно через официальные цифровые сервисы. Для этого не нужны посредники, "специалисты службы безопасности" и тем более передача кому-либо ЭЦП, SMS-кодов или паролей.
А если данные уже попали к посторонним?
В такой ситуации одного "Стоп-кредита" недостаточно. Если вы сообщили банковские данные, пароли или коды, перешли по подозрительной ссылке либо предоставили постороннему доступ к своему устройству, сначала нужно понять, какая информация могла быть скомпрометирована.
Свяжитесь с банком самостоятельно по официальному номеру. При необходимости заблокируйте карту или доступ к приложению, смените пароли, проверьте активные устройства и аккаунты.
Стоит также проверить кредитную историю. Если обнаружится заем, который вы не оформляли, необходимо обратиться в финансовую организацию, а при наличии признаков мошенничества, в правоохранительные органы. Переписку, номера телефонов, ссылки, чеки и другие подтверждения лучше сохранить.
Не один инструмент, а несколько уровней защиты
Финансовая безопасность редко строится на одной настройке или одном сервисе. "Стоп-кредит" не защищает от фишинговых ссылок, не отменяет необходимость беречь банковские данные и не заменяет контроль операций по счетам.
Но он позволяет закрыть один вполне конкретный риск - попытку оформить на ваше имя банковский заем или микрокредит в период, когда вы сами кредитоваться не собираетесь.
Если кредит сейчас не нужен, можно заранее ограничить возможность его оформления. Если обстоятельства изменятся самостоятельно снять запрет. Периодически при этом стоит проверять кредитную историю и продолжать соблюдать обычные правила цифровой безопасности. В этом и заключается главный принцип защиты на опережение: не ждать момента, когда придется разбираться с последствиями, если часть рисков можно ограничить заранее.
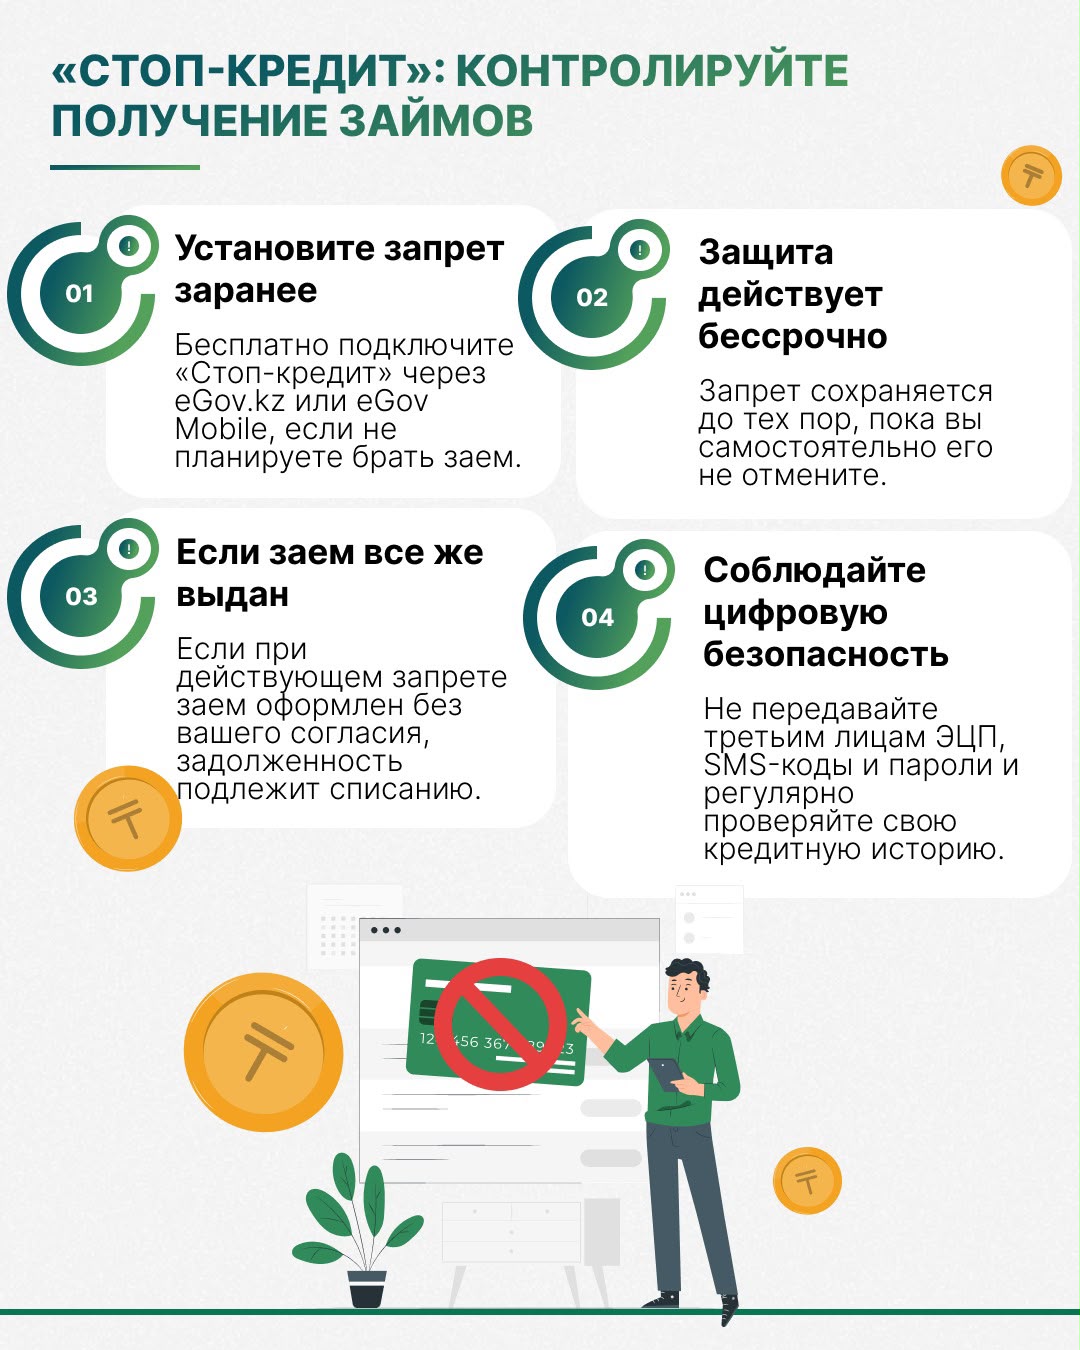
Фото: AI Atameken Business
Мнение редакции может не совпадать с мнением автора


