



С 1 января 2026 года в Казахстане действует обновленный подход к управлению налоговыми рисками. Его основная задача — не только выявлять возможные нарушения, но и своевременно предупреждать о них налогоплательщиков, чтобы бизнес мог самостоятельно устранить проблему до применения более серьезных мер налогового контроля, передает inbusiness.kz со ссылкой на комитет госдоходов министерства финансов РК.
Иными словами, современная система строится по принципу: сначала выявить потенциальный риск, проинформировать налогоплательщика и дать возможность исправить ситуацию, а при отсутствии необходимых действий применить предусмотренные законом контрольные меры.
"Система управления налоговыми рисками представляет собой комплекс мероприятий, с помощью которых органы государственных доходов выявляют возможные риски и определяют способы их минимизации. Соответствующие нормы закреплены в статье 93 Налогового кодекса Республики Казахстан. Действующий Налоговый кодекс принят 18 июля 2025 года, а его актуальная редакция содержит изменения по состоянию на 1 июля 2026 года", - пояснили в КГД.
При выявлении налогового риска могут применяться два основных вида мер — предупредительные и контрольные.
"Предупредительные меры направлены на то, чтобы заранее обратить внимание налогоплательщика на необходимость исполнения налоговых обязательств. Например, бизнес может получить информацию о приближении срока сдачи налоговой отчетности, необходимости уплаты налогов или других обязательных платежей", - отметили в комитете госдоходов.
Если выявленный риск не устраняется в установленный срок, применяются контрольные меры. К ним относятся камеральный контроль, контроль над выпиской электронных счетов-фактур, налоговые проверки и другие предусмотренные законодательством формы налогового контроля.
"При этом сама налоговая проверка не назначается произвольно. Одним из оснований для ее проведения является решение органа государственных доходов, порядок принятия которого установлен Налоговым кодексом и соответствующими нормативными правовыми актами. В частности, действующие правила предусматривают возможность назначения проверки для минимизации налоговых рисков в соответствии с пунктом 2 статьи 93 Налогового кодекса", - подчеркнули в органах государственных доходов Казахстана.
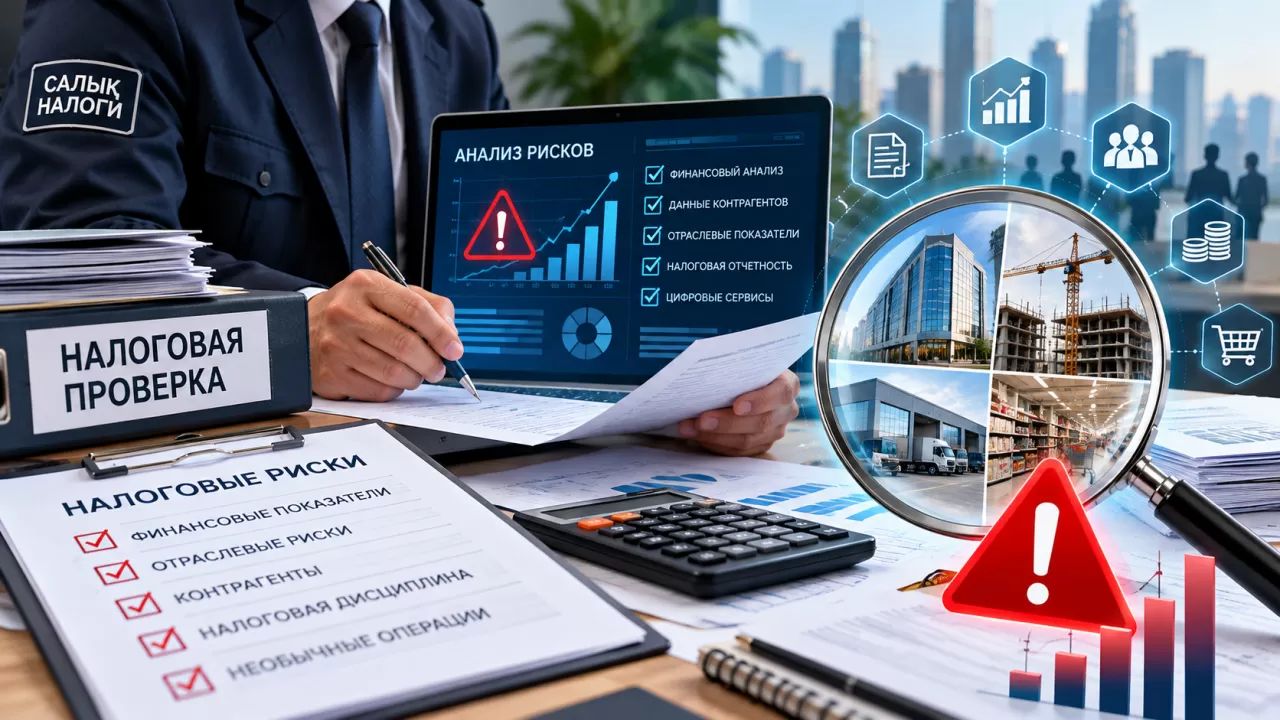
Для отбора налогоплательщиков в рамках управления налоговыми рисками используется автоматизированный анализ. Система учитывает установленные профили и индикаторы риска, позволяющие оценивать вероятность нарушений с учетом особенностей деятельности бизнеса.
"При принятии решения о проведении проверки могут анализироваться различные показатели. В действующих правилах, например, предусмотрены такие признаки, как низкая налоговая нагрузка, несоответствие оборотов по отдельным периодам, значительные убытки, длительное отсутствие проверок по отдельным видам налогов, существенное дебетовое сальдо по НДС, определенные расхождения в данных и неустранение нарушений, выявленных в рамках камерального контроля", - уточнили в комитете.
Таким образом, попадание компании в зону налогового риска само по себе не означает, что налогоплательщик уже совершил нарушение. Это сигнал для дополнительного внимания к правильности исполнения налоговых обязательств и возможным несоответствиям.
Важная особенность нового подхода заключается именно в последовательности действий. Система должна позволять налогоплательщику устранить потенциальную проблему до перехода к более жестким формам контроля, если законодательством предусмотрена такая возможность.
Условно механизм можно представить следующим образом: выявление возможного риска → предупреждение налогоплательщика → возможность устранить риск → при его неустранении применение контрольных мер, включая налоговую проверку в предусмотренных законом случаях.
Такой подход делает налоговое администрирование адресным и позволяет сосредоточить контрольные ресурсы на тех направлениях, где вероятность нарушений выше. При этом автоматизация отбора снижает значение субъективного фактора при определении налогоплательщиков, которые могут попасть под проверку.
Для бизнеса это означает, что особое внимание необходимо уделять своевременной сдаче отчетности, правильности отражения операций, соответствию налоговой нагрузки характеру деятельности и устранению расхождений, выявленных налоговыми органами.
При этом окончательное решение о проведении налоговой проверки принимается органом государственных доходов в установленном порядке. Действующие правила прямо предусматривают порядок принятия такого решения и перечень оснований, в том числе связанных с минимизацией налоговых рисков.
В целом, обновленная система управления налоговыми рисками ориентирована на переход от преимущественно контрольного подхода к превентивному налоговому администрированию. Для добросовестного бизнеса это означает большую предсказуемость: выявленный риск сначала может стать поводом для его устранения, а не автоматически привести к налоговой проверке.
Главный принцип системы остается простым: налоговый риск — это еще не установленное нарушение. Однако игнорирование выявленного риска и отсутствие необходимых действий могут привести к применению предусмотренных законом мер налогового контроля.
Читайте по теме:
Декларация сдана не всеми: чем рискуют казахстанцы


