



С 1 октября 2026 года оформление необеспеченного потребительского займа через интернет в Казахстане будет сопровождаться дополнительной проверкой заемщика. Банки начнут проводить анкетирование физических лиц перед заключением договора, а при выявлении признаков мошенничества или воздействия третьих лиц смогут провести дополнительную проверку и только после этого принять решение о выдаче займа, передает inbusiness.kz со ссылкой на PRG.Zanger.
Новые правила связаны с вступлением в силу отдельных положений Требований к условиям осуществления банковской деятельности. Они начинают действовать с 1 октября 2026 года и распространяются на банки второго уровня, исламские банки, филиалы банков-нерезидентов Республики Казахстан, а также организации, осуществляющие отдельные виды банковских операций.
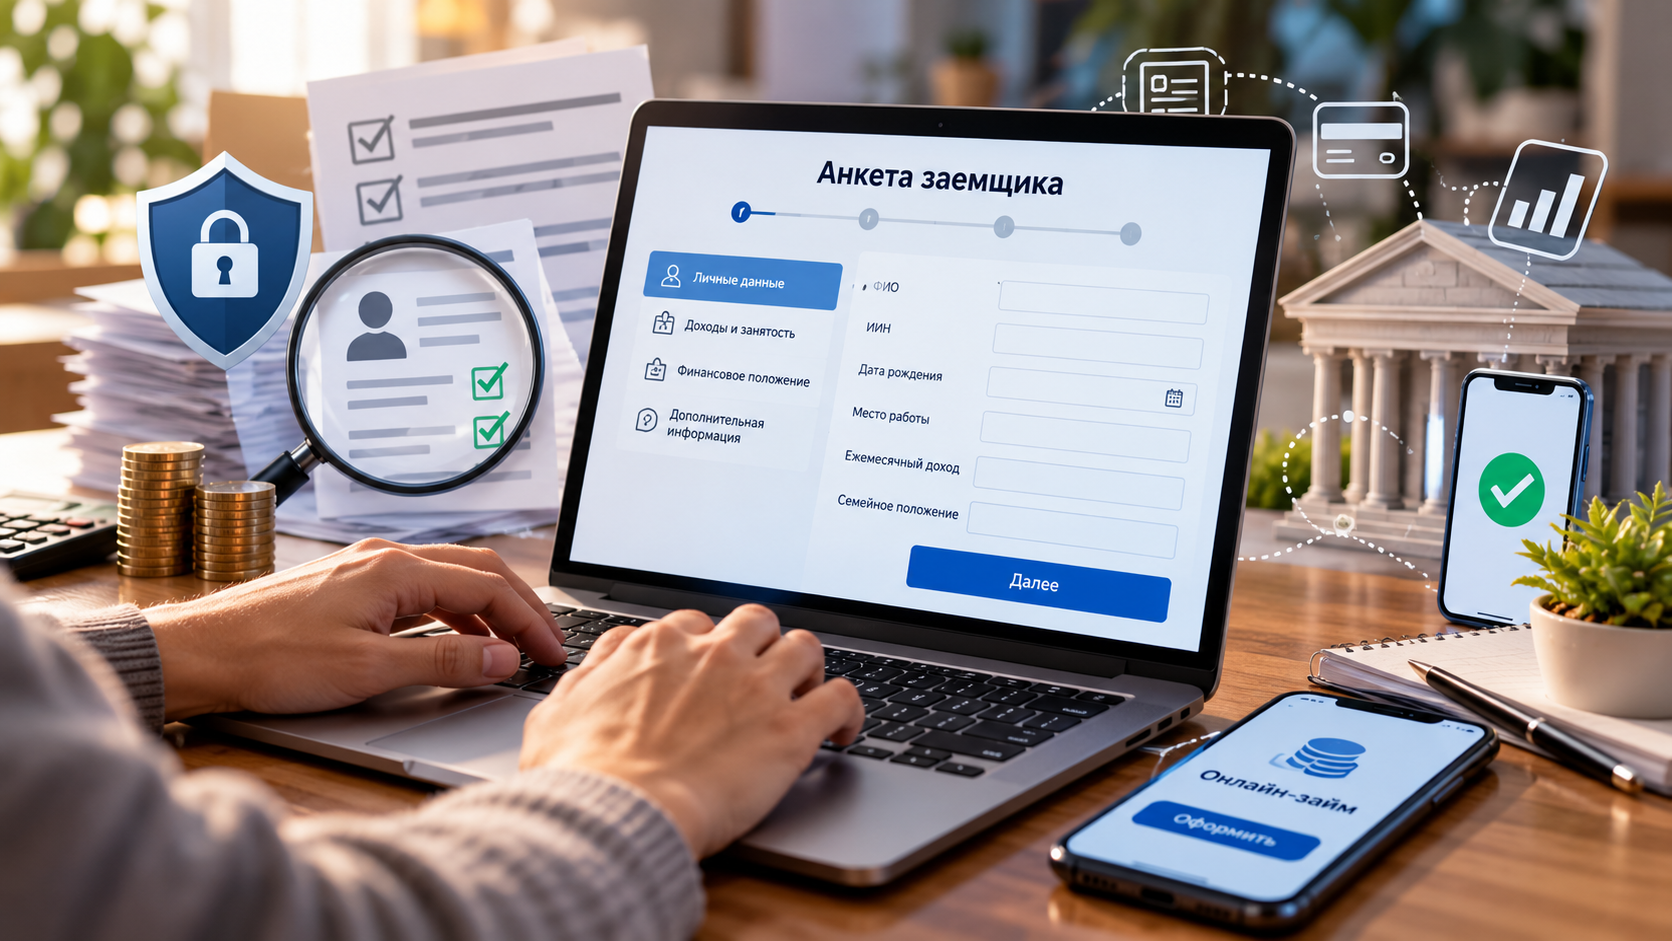
Одно из ключевых изменений касается оформления необеспеченных потребительских займов через интернет. Перед заключением договора банк должен будет провести анкетирование физического лица.
Согласно документу, такая мера вводится в рамках дополнительных требований по предотвращению мошенничества при оформлении онлайн-займов. Речь идет, прежде, всего о ситуациях, когда человек может оформлять кредит не полностью по собственной инициативе либо действовать под влиянием третьих лиц.
Если в процессе анкетирования банк обнаружит признаки мошенничества или установит, что заемщик может действовать под воздействием другого человека, кредитная организация должна будет провести дополнительную проверку.
По итогам этой проверки банк принимает соответствующее решение относительно оформления займа.
Таким образом, с 1 октября процесс получения онлайн-кредита будет включать дополнительный этап, предназначенный для выявления потенциально подозрительных заявок еще до заключения договора.
Одновременно утверждена форма анкеты, которую банки будут использовать при проведении такой проверки.
Нововведение становится частью комплекса мер, направленных на повышение безопасности дистанционного кредитования. Онлайн-займы позволяют быстро получить деньги без посещения отделения банка, однако именно дистанционный формат создает дополнительные риски в случаях, когда злоумышленники пытаются оформить кредит на другого человека либо заставляют потенциального заемщика самостоятельно совершить необходимые действия.
Еще одно изменение, которое вступает в силу с 1 октября, касается внешнего рефинансирования.
Требования дополняются порядком предоставления банковского займа потребителю банковских услуг — физическому лицу — в целях погашения задолженности по другому займу или микрокредиту.
Речь идет о ситуации, когда новый банковский заем используется для погашения уже существующей задолженности в другом банке или микрофинансовой организации.
При таком рефинансировании банк должен получить согласие заемщика на то, чтобы сумма, предназначенная для погашения задолженности, была перечислена непосредственно в банк или МФО, где оформлен рефинансируемый заем.
Также установлен порядок погашения такой задолженности.
То есть новый механизм предполагает более четкое направление средств на первоначальную задолженность. Деньги, предназначенные для внешнего рефинансирования, должны использоваться именно для погашения существующего займа или микрокредита в другой финансовой организации.
В совокупности новые нормы затрагивают сразу два важных направления банковских услуг — безопасность онлайн-кредитования и рефинансирование задолженности.
Для клиентов, которые оформляют потребительские займы через интернет, наиболее заметным изменением станет именно появление анкетирования. Ранее дистанционное оформление позволяло пройти значительную часть процедуры без личного обращения в отделение, тогда как теперь перед заключением договора банк должен будет провести дополнительную оценку ситуации.
При этом само наличие анкеты не означает автоматического отказа в выдаче займа. Если признаки мошенничества или воздействия третьих лиц не выявлены, банк продолжает рассмотрение заявки в установленном порядке. Дополнительная проверка предусмотрена именно для случаев, когда в ходе анкетирования возникают соответствующие основания.
Новые правила также важны для борьбы с распространенной схемой, при которой злоумышленники оказывают психологическое давление на человека и фактически управляют его действиями при оформлении кредита. В таких обстоятельствах дополнительные вопросы со стороны банка могут стать еще одним этапом, позволяющим выявить подозрительную ситуацию до заключения договора.
Читайте по теме:
Кредиты до 7 млрд и гарантии до 85%: в РК расширяют поддержку бизнеса


