



В Казахстане хотят изменить правила, из-за которых после прощения проблемного кредита у заемщика может возникнуть облагаемый ИПН доход. Власти рассматривают освобождение от налога для отдельных категорий граждан — в том числе пострадавших от кредитного мошенничества и некоторых ипотечных заемщиков. Актуальность вопроса велика: просроченные более чем на 90 дней долги 1,37 млн казахстанцев перед банками и МФО достигли примерно 2,5 трлн тенге, передает inbusiness.kz со ссылкой на правительства РК.
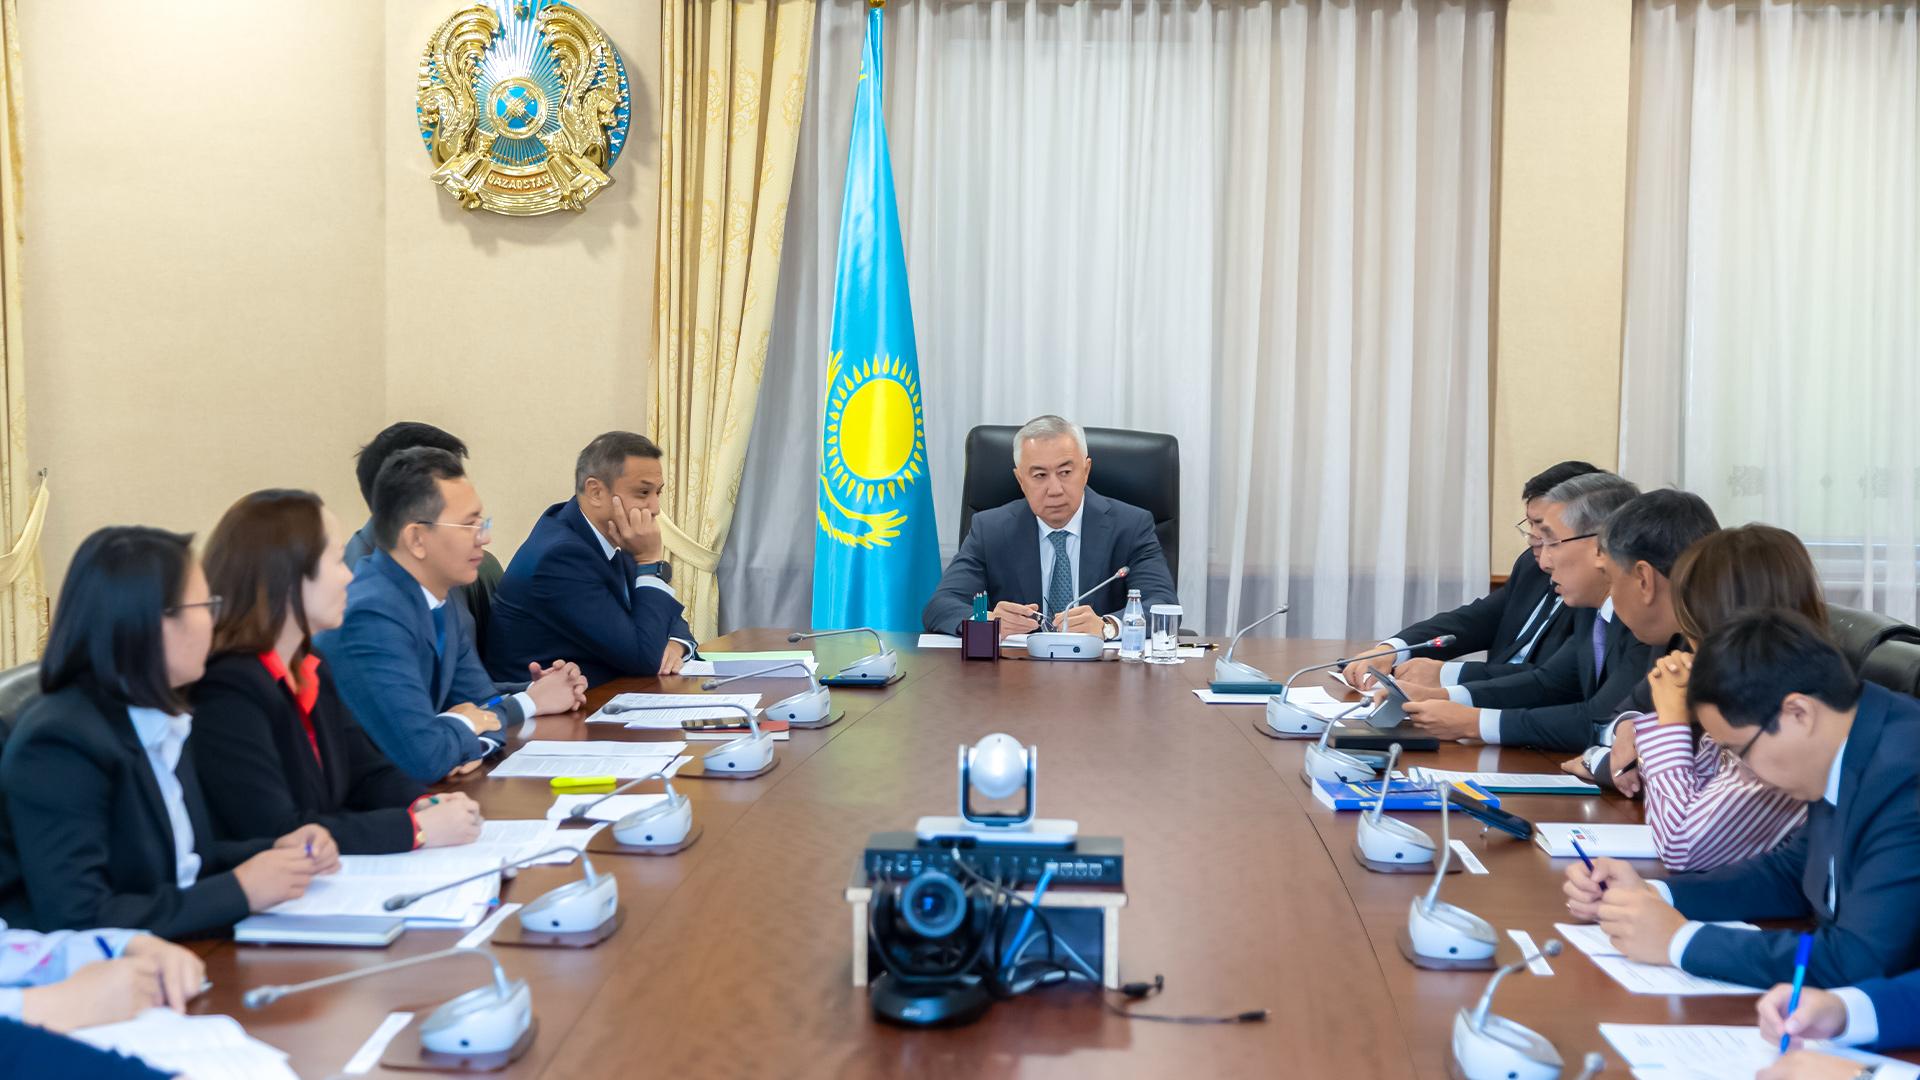
Вопрос повторно рассмотрели на 28-м заседании Проектного офиса по внедрению Налогового кодекса под председательством заместителя премьер-министра — министра национальной экономики Серика Жумангарина.
Сейчас налоговое законодательство уже предусматривает отдельные исключения при списании задолженности, однако они распространяются не на все ситуации.
АРРФР предлагает расширить этот механизм и фактически вернуть порядок, который действовал до 1 января 2026 года: суммы задолженности, прощенные банками, МФО и отдельными финансовыми организациями, не включались бы в облагаемый ИПН доход гражданина.
Почему после списания долга вообще может появиться налог
При прощении задолженности заемщик фактически освобождается от обязанности вернуть часть полученных денег. В определенных случаях такая сумма рассматривается налоговым законодательством как доход.
В результате человек, который уже не способен обслуживать кредит и которому финансовая организация решила простить долг, может столкнуться с новым обязательством — на этот раз налоговым.
Именно эту ситуацию власти теперь хотят изменить для социально значимых случаев.
На предыдущем, 25-м заседании Проектного офиса обсуждалось, что полное освобождение должно прежде всего распространяться на людей, которые лишились возможности обслуживать кредит по независящим от них причинам, а не автоматически на любое коммерческое списание банка. Среди возможных критериев назывались утрата трудоспособности, отсутствие имущества и доходов, а также другие тяжелые жизненные обстоятельства.
Проблемных долгов накопилось на 2,5 трлн тенге
Масштаб вопроса значительный.
По состоянию на 1 июля 2026 года перед банками и микрофинансовыми организациями насчитывалось 1,37 млн проблемных заемщиков, имеющих просрочку более 90 дней. Совокупная задолженность этой категории оценивается примерно в 2,5 трлн тенге.
Только банки учитывали 1,2 трлн тенге розничных займов с просрочкой более трех месяцев. Это составляло 4,8% всего кредитного портфеля населения. Эти данные отдельно подтверждает статистика финансового регулятора на 1 июля.
Проблема заметна и по обращениям граждан. За один июнь АРРФР рассмотрело 16,4 тыс. обращений, причем 45% из них касались урегулирования задолженности по займам.
Банки готовы простить 25 млрд тенге долгов
Ассоциация финансистов Казахстана сообщила, что банки уже проработали возможность прощения задолженности 2 401 заемщика.
Общая сумма составляет около 25 млрд тенге, а связанный с этим налоговый эффект оценивается примерно в 2,7 млрд тенге.
В среднем это соответствует более чем 10 млн тенге списываемой задолженности на одного такого заемщика, хотя реальные суммы в каждом случае могут существенно различаться.
Если налоговое освобождение не действует, окончательное урегулирование долга может создать для человека новую финансовую нагрузку. Поэтому АРРФР считает, что изменение правил позволит банкам и МФО активнее закрывать безнадежные задолженности.
Льготу хотят сделать адресной
Полностью освобождать от налога любое прощение кредита власти пока не предлагают.
Среди возможных вариантов рассматривается однократная адресная льгота для четко определенных категорий граждан. При принятии решения может использоваться информация из Цифровой карты семьи.
Другой вариант — установить для финансовых организаций количественный предел задолженности, которую можно списать заемщикам без возникновения ИПН.
Отдельно рассматривается освобождение заемщиков по ипотечным жилищным кредитам, подпадающим под соответствующую программу Национального банка, а также граждан, на которых кредиты были оформлены в результате установленных мошеннических действий.
Окончательных критериев пока нет. Их должны совместно подготовить АРРФР, Нацбанк, заинтересованные госорганы и финансовые организации.
Роялти для недропользователей отложат до 2029 года
На том же заседании рассмотрели другой крупный налоговый вопрос — введение роялти на твердые полезные ископаемые.
Новый Налоговый кодекс предусматривает его применение с 1 января 2027 года при продаже минерального сырья и твердых полезных ископаемых, в том числе после переработки, если они добыты по новым лицензиям, выданным после 31 декабря 2026 года на ранее не предоставлявшихся для недропользования территориях.
Однако министерство промышленности и строительства попросило отложить запуск механизма.
Причина — необходимость дополнительно определить налоговую базу для техногенных минеральных образований, настроить администрирование и рассчитать ставки для разных типов проектов.
При этом необходимо учитывать капиталоемкость новых месторождений и экономику добычи попутных компонентов. МПС предлагает сначала проверить возможные варианты на финансово-экономических моделях предприятий.
По итогам обсуждения Проектный офис поддержал перенос начала применения роялти с 1 января 2027-го на 1 января 2029 года.
Сам перенос еще должен быть закреплен нормативно. Аналогично пока не утвержден окончательный порядок освобождения граждан от ИПН при прощении долгов.
Читайте по теме:
В Казахстане начали "прощать" налоговые долги


