


Летом 2026 года министр финансов Казахстана Мади Такиев говорил о планах до конца года разместить еврооблигации на сумму до 1,5 млрд долларов на Лондонской бирже, а также привлечь до 500 млн долларов через самурай-бонды на японском рынке. Однако осень подходит к концу, а сделки пока не совершены.
На фоне дефицита бюджета это может выглядеть как вынужденная мера. Но у решения минфина не торопиться есть экономическое объяснение: сейчас долларовые займы на международном рынке обходятся значительно дороже, чем год назад. Главная причина – ситуация в экономике США.
Почему занимать на мировом рынке стало дороже?
Государственные облигации США – один из главных ориентиров мирового финансового рынка. Их доходность служит базой, от которой отталкиваются другие страны при привлечении долларовых займов.
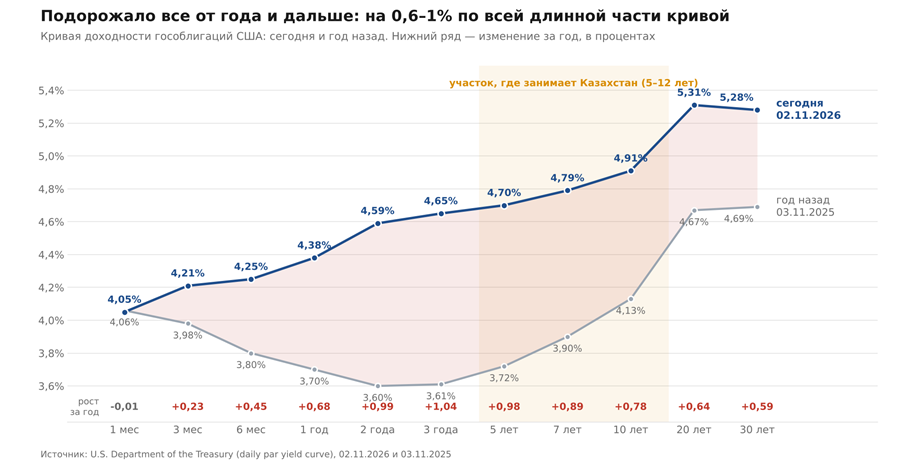
За последний год доходность американских бумаг заметно выросла. В начале октября 2026 года десятилетние облигации превышали отметку 5,3%, а тридцатилетние достигали 5,67%. Таких показателей не было с 2002 года. К концу октября доходность десятилетних бумаг снизилась примерно до 4,9%. Год назад она составляла 4,11%.
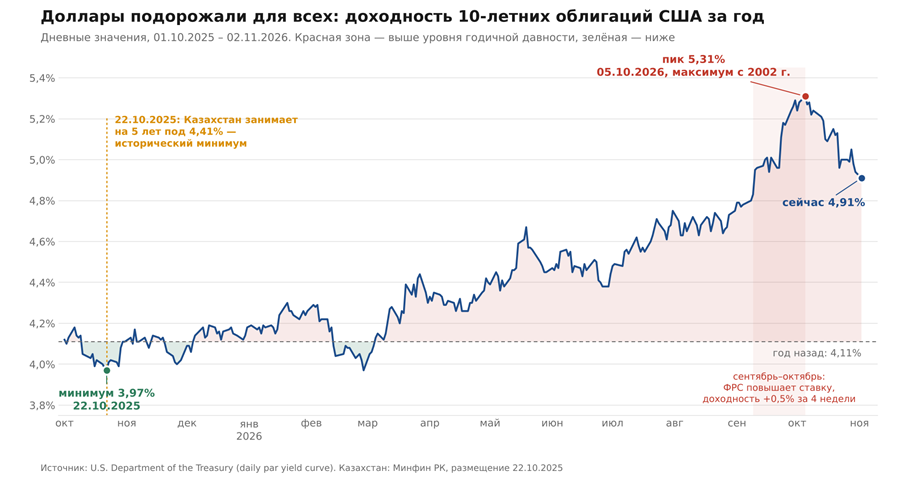
Особенно заметно подорожали долгосрочные заимствования. За год доходность пятилетних облигаций США выросла с 3,72% до 4,70%, десятилетних – с 4,11% до 4,91%, тридцатилетних – с 4,69% до 5,28%. Именно на сроках от пяти до двенадцати лет Казахстан обычно привлекает внешние займы.
Аналитик Teniz Capital Жасулан Оспанов объясняет рост несколькими факторами. Инфляция в США остается выше целевого уровня: в сентябре она составила 3,6% при ориентире ФРС в 2%. В том же месяце американский регулятор повысил базовую ставку до 3,75-4%. Дополнительное давление оказывают рост цен на нефть на фоне конфликта вокруг Ормузского пролива и высокий спрос на заемные средства.
Правительству США необходимо финансировать бюджетный дефицит. Одновременно технологические компании привлекают крупные суммы для строительства дата-центров и развития искусственного интеллекта. По оценкам МВФ, на такие компании приходится около 10% выпусков облигаций инвестиционного уровня.
"Рост доходности американских государственных облигаций влияет не только на рынок США. Эти бумаги служат ориентиром для стоимости заимствований во всем мире. Когда инвесторы требуют более высокую доходность от американского правительства, дорожают и займы других государств, в том числе Казахстана. Даже высокая кредитная репутация страны не означает, что она может занимать по прежним ставкам", – отмечает Жасулан Оспанов.
Почему Казахстану приходится платить больше?
Стоимость долларовых займов Казахстана складывается из двух частей: доходности американских облигаций и надбавки за риск страны. Чем выше базовая ставка и риск, который оценивают инвесторы, тем дороже обходится заимствование.
Казахстан традиционно пользуется доверием международного рынка. В октябре 2024 года страна разместила десятилетние облигации на 1,5 млрд долларов под 4,714% годовых. Надбавка за риск составила 0,88%, а спрос превысил предложение в четыре раза.
В октябре 2025 года Казахстан привлек еще 1,5 млрд долларов на пять лет под 4,412%. Надбавка составила 0,85% – это была самая низкая доходность в истории страны, ниже показателей Польши, Катара и Саудовской Аравии.
Но осенью 2026 года одна только доходность десятилетних облигаций США приблизилась к 4,9%. К ней еще нужно прибавить надбавку за риск Казахстана. Иными словами, дело не в ухудшении кредитного качества страны, а в подорожании самих долларовых денег.
"При оценке стоимости внешних заимствований важно смотреть не только на кредитный рейтинг или надбавку за риск. Даже минимальный спред не гарантирует дешевого займа, если базовая доходность американских облигаций высокая. Государство платит инвестору весь купон – и базовую ставку, и надбавку. Поэтому ситуация на американском рынке напрямую отражается на стоимости привлечения средств Казахстаном", – констатирует Жасулан Оспанов.
Сколько может стоить бюджету неудачный момент?
При крупных заимствованиях даже небольшая разница в ставке превращается в миллионы долларов. Каждые 0,1 процентного пункта по займу на 1 млрд долларов – это около 1 млн долларов дополнительных процентов в год, или 10 млн за десять лет.
Посмотрим, сколько мог бы стоить десятилетний заём на 1 млрд долларов при разных рыночных ставках. Для расчета использована надбавка за риск в 1% – примерно на таком уровне находились показатели Казахстана в 2024-2025 годах.
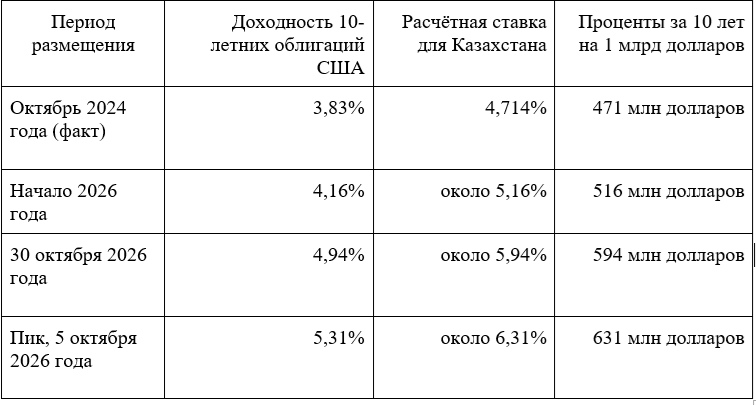
Разница между ставками начала 2026 года и октябрьского пика – около 115 млн долларов процентов за десять лет на каждый привлеченный миллиард. Для планировавшегося займа в 1,5 млрд долларов потенциальная переплата превысила бы 170 млн долларов.
При этом еврооблигации обычно выпускаются с фиксированной ставкой. Если после размещения рыночные проценты снизятся, условия займа не изменятся: Казахстан продолжит платить установленный купон до погашения бумаг.
Почему мировые инвесторы тоже обеспокоены?
Рост доходности государственных облигаций тревожит и международные финансовые организации. В октябрьском докладе МВФ он назван одним из основных рисков для мировой финансовой системы. Высокий государственный долг и необходимость рефинансировать крупные займы делают рынки уязвимыми к новым потрясениям. По прогнозу фонда, к 2030 году мировой госдолг может превысить 100% глобального ВВП.
О рисках предупреждают и инвестиционные банки. В Goldman Sachs считают, что доходность долгосрочных облигаций останется под давлением из-за дорогой нефти и слабого спроса институциональных инвесторов. BMO Capital Markets допускает рост доходности тридцатилетних американских бумаг до 6%.
Последствия уже ощущают развивающиеся страны. По данным State Street Global Advisors, в третьем квартале долларовые облигации этих государств потеряли 3,86% стоимости. Основная часть потерь связана с ростом американских ставок, а не с ухудшением финансового положения самих стран. Казахстан также зависит от этой рыночной конъюнктуры.
Почему Казахстан может позволить себе подождать?
Главный вопрос – насколько срочно государству нужны деньги и есть ли возможность выбрать более выгодные условия заимствования.
Государственный долг Казахстана составляет около 20% ВВП – значительно ниже установленного лимита в 32%. Кроме того, в 2025 году минфин рефинансировал облигации, приближающиеся к погашению. Поэтому острой необходимости срочно выходить на рынок именно с еврооблигациями нет.
"При управлении государственным долгом важно учитывать не только потребность в привлечении средств, но и стоимость, на которую государство соглашается. Если у заемщика нет срочной необходимости выходить на рынок, он может выбрать более подходящий момент. Внешние заимствования на долгие сроки – это обязательства, которые бюджет будет обслуживать годами. Поэтому спешка в такой ситуации может обойтись слишком дорого", – комментирует ситуацию финансист Расул Рысмамбетов.
У Казахстана есть и альтернативные источники финансирования. В сентябре 2026 года страна впервые вышла на китайский рынок с панда-облигациями: разместила бумаги на 5 млрд юаней (около 700 млн долларов) под 1,82% на три года и на 1,6 млрд юаней (около 225 млн долларов) под 1,95% на пять лет.
Кроме того, Казахстан готовится выйти на японский рынок. Развивается и внутренний рынок государственных ценных бумаг: на 2027 год намечено подключение к международной системе Euroclear, которое расширит доступ инвесторов к казахстанским инструментам.
Уже есть пример того, что ожидание может быть выгоднее спешки. В 2023 году минфин отказался от размещения еврооблигаций из-за неблагоприятной конъюнктуры и покрыл дефицит за счет внутренних источников. В октябре 2024 года Казахстан вернулся на международный рынок в более благоприятный момент: надбавка за риск составила 0,88%, а спрос превысил предложение в четыре раза.
"Государственный долг – это не просто способ привлечь деньги сегодня. Это обязательства перед инвесторами на годы вперед. Ответственная долговая политика предполагает выбор наиболее выгодных условий, а не стремление разместить облигации любой ценой. Если есть возможность привлечь финансирование из других источников или дождаться более благоприятной рыночной ситуации, государству стоит рассматривать такие варианты", – поясняет Расул Рысмамбетов.
Почему важно сохранить доверие инвесторов?
Суверенные облигации Казахстана служат ориентиром для заимствований квазигосударственных компаний и банков. Если государство занимает дорого, это может повысить стоимость займов и для других казахстанских заемщиков.
Кроме того, спешку на международном рынке могут воспринять как признак финансовой слабости. В таком случае инвесторы способны потребовать дополнительную надбавку за риск. Поэтому важно не только сохранять доверие рынка, но и выбирать подходящий момент для размещения государственных облигаций, чтобы привлекать заёмные средства на наиболее выгодных для Казахстана условиях.
"У Казахстана есть все, чтобы ждать, – говорит Расул Рысмамбетов, – умеренный долг, репутация на рынке, площадки в Китае и Японии и растущий внутренний рынок. Для займов на 5-10 лет правило простое: лучше дождаться хорошего окна или не выходить вовсе, чем выйти в шторм".


