


Страховой рынок Казахстана продолжает расти, однако за положительными финансовыми показателями скрываются существенные различия в развитии отдельных видов страхования. Об этом передает inbusiness.kz со ссылкой на Finprom.kz.
"Основным источником роста стали пенсионные аннуитеты, тогда как поступления по ряду других направлений, связанных с защитой жизни, здоровья и имущества, сокращаются. Такая ситуация ставит под вопрос устойчивость развития добровольного страхования за пределами наиболее прибыльных для страховщиков направлений", - говорится в исследовании.
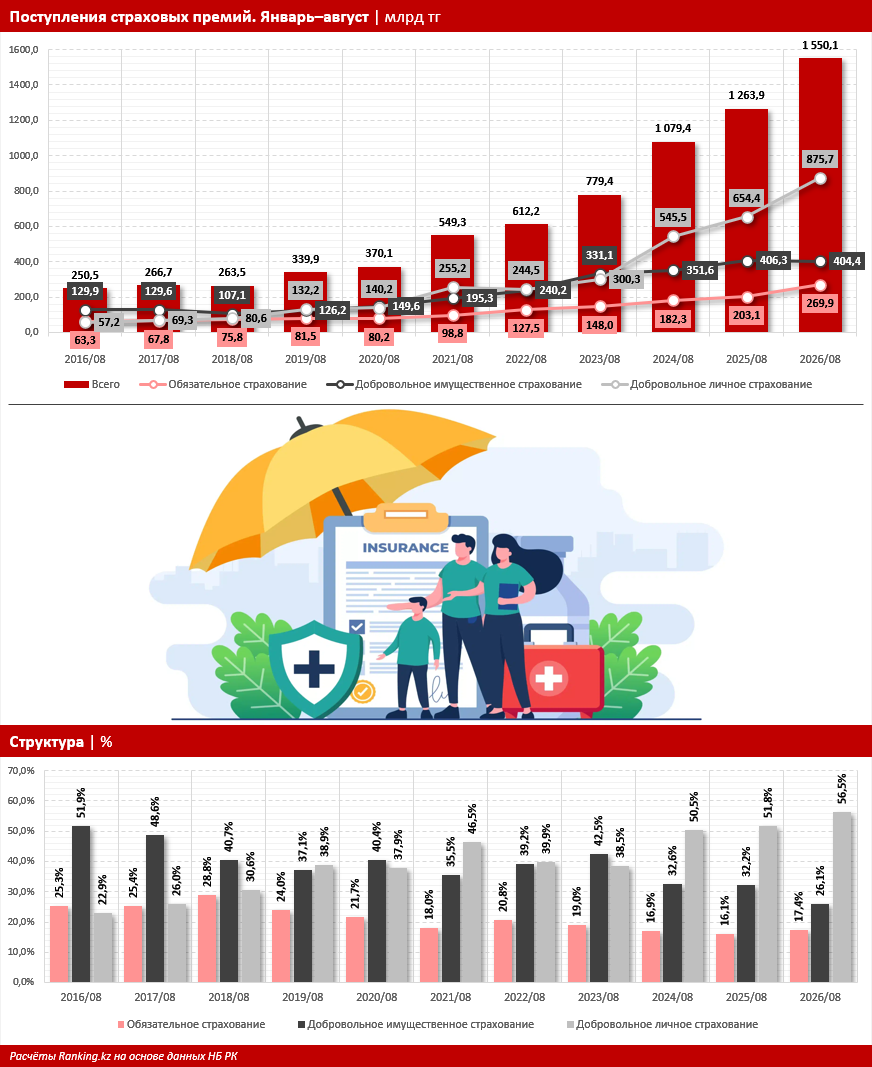
По итогам января–августа 2026-го казахстанским страховым компаниям поступило 1,6 трлн тг страховых премий — на 22,6% больше, чем за аналогичный период прошлого года (1,3 трлн тг). За десятилетие показатель увеличился более чем в 6 раз: в январе–августе 2016-го поступления составляли 250,5 млрд тг. Последние годы рынок демонстрировал высокие, но неравномерные темпы роста. Так, за восемь месяцев 2024-го объём поступлений страховых премий увеличился на 38,5%, за аналогичный период 2025-го — на 17,1%, а в текущем году рост вновь ускорился.
Основная часть поступлений приходится на добровольное страхование, однако за последний год его доля сократилась с 83,9% до 82,6%, тогда как удельный вес обязательного страхования вырос с 16,1% до 17,4%. За десять лет структура рынка изменилась ещё существеннее. В январе–августе 2016 года на обязательное страхование приходилось 25,3% всех премий, на добровольное имущественное страхование — 51,9%, на добровольное личное страхование — 22,9%. К аналогичному периоду 2026-го доля личного страхования выросла до 56,5%, тогда как удельный вес имущественного страхования сократился до 26,1%. Причём только за последний год имущественное страхование потеряло 6,1 п. п.
Изменение структуры рынка связано с разной динамикой страховых премий.
За январь–август текущего года поступления по обязательному страхованию увеличились на 32,9%, до 269,9 млрд тг, а по добровольному личному страхованию — на 33,8%, до 875,7 млрд тг. В то же время добровольное имущественное страхование оказалось единственным из трёх основных направлений, продемонстрировавшим сокращение: на 0,5%, до 404,4 млрд тг. Годом ранее ситуация была иной: обязательное страхование показало рост на 11,4%, добровольное личное страхование — на 20%, добровольное имущественное страхование — на 15,6%.
Читайте по теме:
Страховщиков обязали создать новые подразделения: что важно для клиентов?


